
Décision de taxation : la lire et la contester
La décision de taxation se conteste par réclamation écrite dans les 30 jours à Fribourg, Vaud, Genève et Valais. Ce qu'il faut vérifier et comment s'y prendre.
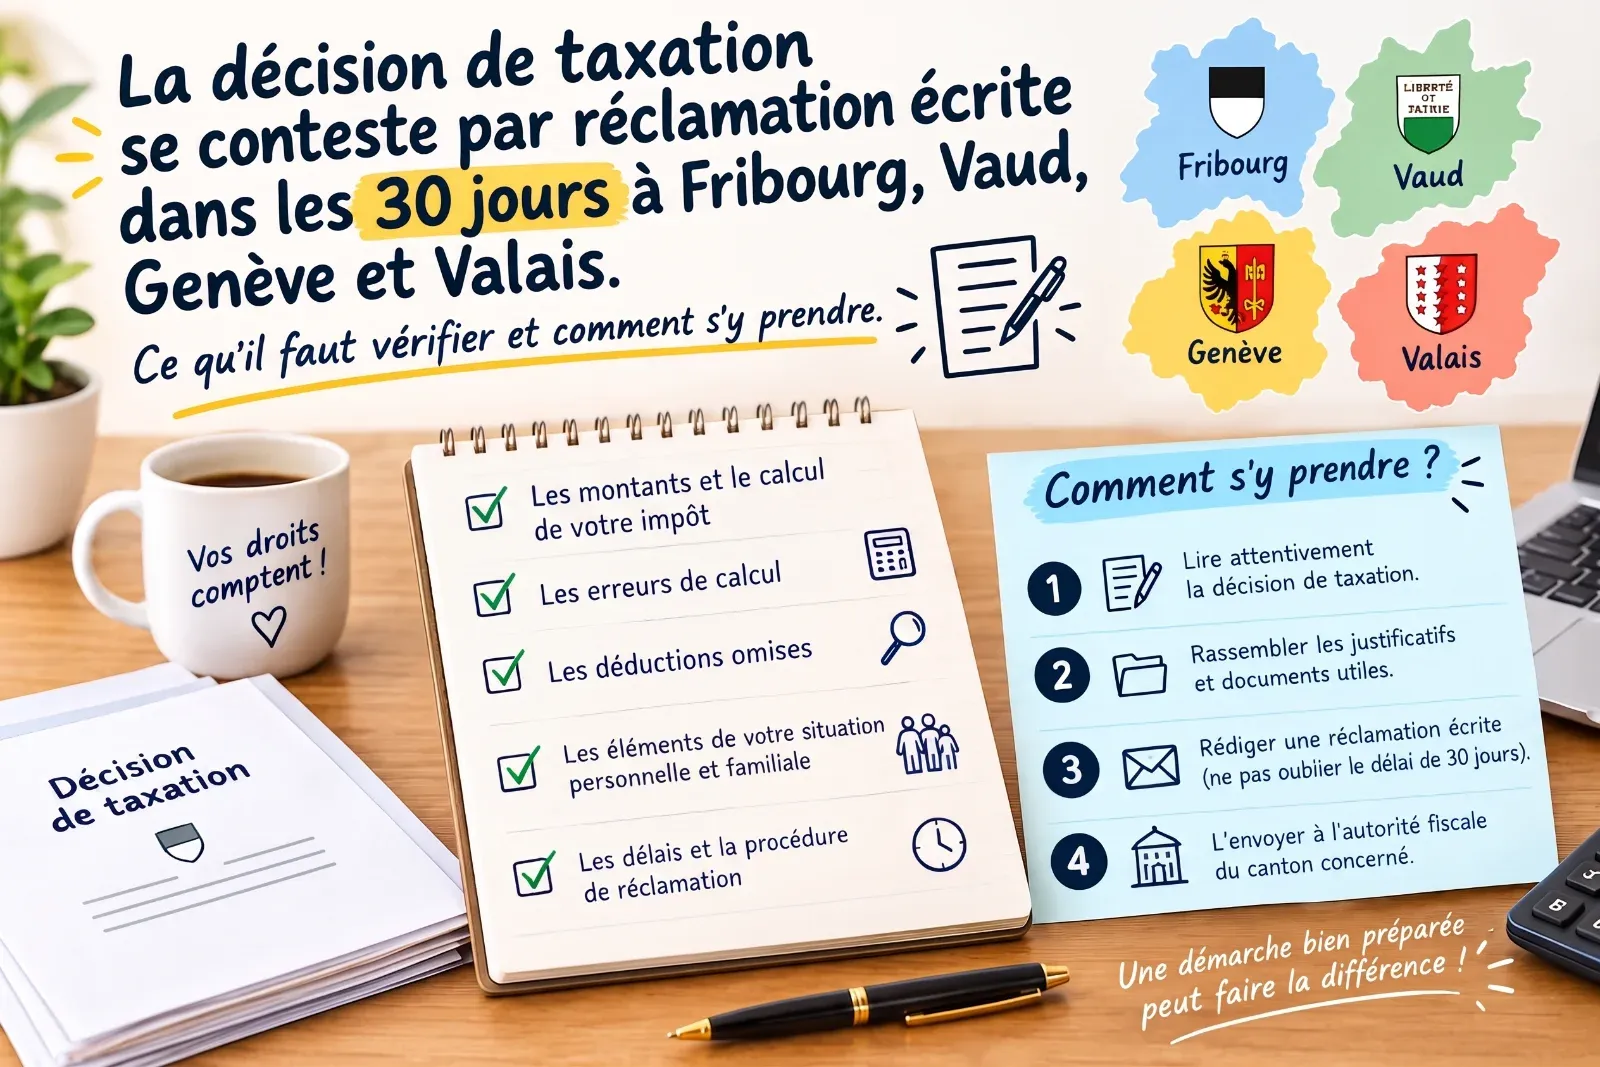
La décision de taxation se conteste par une réclamation écrite, adressée à l’autorité qui l’a rendue, dans les 30 jours qui suivent sa notification. Ce délai vaut pour l’impôt fédéral direct comme pour les impôts cantonaux de Fribourg, Vaud, Genève et Valais : c’est le droit fédéral qui l’impose à tous les cantons. Passé ces 30 jours, la taxation est définitive, même si elle contient une erreur. Avant de réclamer, il faut donc lire la décision ligne par ligne, la comparer à la déclaration déposée, et repérer ce que l’administration a modifié.
À retenir
- La décision de taxation arrive quelques mois après le dépôt de la déclaration. Elle fixe le revenu imposable, la fortune, le taux et le montant de l’impôt.
- Les modifications apportées à votre déclaration doivent vous être communiquées au plus tard avec la décision : c’est là qu’il faut regarder en premier.
- Réclamation écrite, signée, dans les 30 jours, avec les justificatifs.
- Une taxation d’office ne se conteste que si elle est « manifestement inexacte », et la réclamation doit être motivée.
- La réclamation ne suspend pas les intérêts : payer la part non contestée évite de les faire courir.
Qu’est-ce qu’une décision de taxation ?
C’est le document par lequel l’administration fiscale arrête définitivement votre impôt pour une période fiscale. La loi fédérale sur l’impôt fédéral direct le dit ainsi : « L’autorité de taxation fixe, dans la décision de taxation, les éléments imposables (revenu imposable, bénéfice net imposable), le taux et le montant de l’impôt » (LIFD, art. 131, consultée le 13 septembre 2026). La décision arrive quelques mois après le dépôt de la déclaration, une fois que l’autorité « contrôle la déclaration d’impôt et procède aux investigations nécessaires » (LHID, art. 46).
L’administration n’a pas le droit de corriger votre déclaration en silence : « Elle communique au contribuable les modifications apportées à sa déclaration au plus tard lors de la notification de la décision de taxation » (LHID, art. 46, al. 2). Ces écarts figurent sur la décision ou sur une feuille jointe, sous un intitulé du type « modifications » ou « remarques ». C’est là qu’il faut regarder en premier.
Comment lire sa décision de taxation ligne par ligne ?
Prenez votre copie de la déclaration, ou l’export FriTax, VaudTax, GeTax ou VSTax, et comparez poste par poste. Dans l’ordre :
- Le revenu imposable. Un écart vient presque toujours d’une déduction refusée ou réduite, plus rarement d’un revenu ajouté.
- Les déductions. Frais professionnels, 3e pilier, primes d’assurance, frais de garde, dons, frais médicaux : chaque ligne modifiée doit apparaître dans les remarques. La cause la plus fréquente est un justificatif manquant, ce qui se répare.
- La fortune imposable. Comptes bancaires, titres, valeur fiscale des immeubles.
- La situation personnelle. État civil, enfants à charge, domicile au 31 décembre : une erreur à ce niveau change tout le calcul.
- Le décompte. Impôt cantonal, communal, paroissial et fédéral, moins les acomptes versés. Un acompte oublié relève de la perception, pas de la taxation : il se signale à l’office de perception, sans réclamation formelle.
Si tout correspond, il n’y a rien à faire d’autre que payer le solde. Si un poste diffère sans explication convaincante, passez à la réclamation.
Quel est le délai pour faire une réclamation ?
Trente jours dès la notification, partout. Pour l’impôt fédéral direct : « Le contribuable peut adresser à l’autorité de taxation une réclamation écrite contre la décision de taxation dans les 30 jours qui suivent sa notification » (LIFD, art. 132). La loi d’harmonisation impose la même règle aux cantons (LHID, art. 48).
Comment le délai se compte : « Le délai commence à courir le lendemain de la notification. Il est considéré comme respecté si la réclamation a été remise à l’autorité de taxation, à un office de poste suisse […] le dernier jour ouvrable du délai au plus tard. Lorsque le dernier jour du délai tombe un samedi, un dimanche ou un jour férié officiel, le délai expire le premier jour ouvrable qui suit » (LIFD, art. 133). Une réclamation tardive n’est admise que si le contribuable prouve un empêchement sérieux, comme une maladie ou une absence du pays, et réclame dans les 30 jours après la fin de cet empêchement.
| Canton | Ce que dit l’autorité | Où l’adresser |
|---|---|---|
| Fribourg | « Le contribuable peut adresser au Service cantonal des contributions une réclamation écrite, dans les trente jours à compter de la notification de la décision de taxation » (LICD, art. 175). | Service cantonal des contributions, en indiquant « ses moyens de preuve et en joignant les documents utiles en sa possession » (LICD, art. 176). |
| Vaud | « La réclamation signée doit être déposée par courrier postal, adressée à l’autorité fiscale dans les trente jours dès la notification de la décision attaquée. Une réclamation ne peut pas être valablement envoyée par courrier électronique. Elle sera considérée comme irrecevable » (Administration cantonale des impôts, page Contact). | Administration cantonale des impôts, route de Berne 46, 1014 Lausanne. |
| Genève | « Toute réclamation s’effectue uniquement par écrit. Il n’est pas possible de contester le montant de votre impôt à travers les e-démarches ou par téléphone », dans les 30 jours suivant la réception du bordereau (Administration fiscale cantonale, Contacts et réclamation). | Administration fiscale cantonale, Service de taxation, case postale 3937, 1211 Genève. |
| Valais | « Le contribuable peut adresser à l’autorité de taxation une réclamation écrite contre la décision de taxation dans les 30 jours qui suivent sa notification » ; elle « doit être motivée et contenir des conclusions » (Loi fiscale valaisanne, art. 139). | Le Service cantonal des contributions, auteur de la décision. |
Toutes ces sources ont été consultées le 13 septembre 2026. L’adresse exacte figure en principe sur la décision elle-même, sous la rubrique « voies de droit » : c’est celle-là qui compte.
Comment rédiger une réclamation qui tienne ?
Une réclamation n’a pas besoin d’être un mémoire d’avocat, mais elle doit être complète, sinon l’autorité « impartit un délai équitable au contribuable pour y remédier, sous peine d’irrecevabilité » (LICD, art. 175). Une page suffit, avec :
- L’identification de la décision : période fiscale, date de notification, numéro de contribuable, impôts concernés (cantonal et communal, fédéral, ou les deux).
- Ce que vous contestez, poste par poste, avec le montant retenu et le montant que vous demandez.
- Pourquoi, en une ou deux phrases par poste, et les pièces qui le prouvent : attestation du 3e pilier, décompte de frais, certificat de salaire corrigé.
- Une conclusion claire : « Je demande que le revenu imposable soit fixé à … » En Valais, la loi l’exige expressément.
- Votre signature, celle des deux conjoints pour un couple, et la date d’envoi.
Envoyez-la par courrier, en recommandé si le délai est proche : le sceau postal fait foi du respect du délai. Gardez une copie de tout.
Que se passe-t-il une fois la réclamation déposée ?
L’autorité instruit et rend une décision sur réclamation. Elle n’est pas liée par vos conclusions : « Elle peut réévaluer tous les éléments de l’impôt et, après avoir entendu le contribuable, modifier la taxation même au désavantage de ce dernier » (LHID, art. 48, al. 4). À Fribourg, si le Service envisage une correction à votre détriment, il « l’en avise et lui fixe un délai pour présenter ses observations » (LICD, art. 178). Une réclamation ouvre donc tout le dossier, pas seulement le poste contesté : c’est une raison de ne pas réclamer pour un détail quand le reste de la taxation vous est favorable.
Pendant la procédure, l’impôt reste dû. À Fribourg, « la réclamation du contribuable suspend l’exigibilité de la créance mais non le cours des intérêts » (LICD, art. 177). À Genève, l’administration rappelle qu’après 30 jours, « un intérêt moratoire en faveur de l’État au taux légal est appliqué au montant impayé » (ge.ch, Payer ou contester les bordereaux d’impôt). Le réflexe utile : payer tout de suite la part que vous ne contestez pas.
Si la décision sur réclamation ne vous convient pas, un recours est possible dans un nouveau délai de 30 jours devant la juridiction cantonale, à Fribourg la Cour du Tribunal cantonal compétente en matière d’impôts (LICD, art. 176, al. 2).
Peut-on contester une taxation d’office ?
Oui, mais à des conditions plus strictes. Quand la déclaration n’a pas été déposée malgré une sommation, l’autorité taxe d’office « sur la base d’une appréciation consciencieuse » (LHID, art. 46, al. 3). Le contribuable « peut déposer une réclamation contre cette taxation uniquement pour le motif qu’elle est manifestement inexacte. La réclamation doit être motivée et indiquer, le cas échéant, les moyens de preuve » (LHID, art. 48, al. 2). Concrètement, on joint la déclaration complète et ses justificatifs à la réclamation, dans les 30 jours. C’est la seule voie pour ramener une taxation d’office au niveau de l’impôt réellement dû ; nous en avons détaillé l’enchaînement dans notre article sur le délai de la déclaration à Fribourg.
Quand une réclamation vaut-elle la peine ?
Trois situations reviennent le plus souvent :
- Une déduction refusée faute de justificatif. Le cas le plus simple : on envoie la pièce, la déduction est rétablie. L’enjeu se répète chaque année si l’on ne réagit pas.
- Un revenu compté deux fois ou une fortune surévaluée. Un compte clôturé, un certificat de salaire de remplacement, une valeur de titres au mauvais cours : l’erreur se démontre par une attestation.
- Une situation personnelle mal saisie. Enfant à charge oublié, séparation non prise en compte, domicile au 31 décembre erroné. L’effet sur le barème est important.
À l’inverse, une réclamation ne sert à rien contre une règle qui vous déplaît : un plafond légal de déduction, un taux, une valeur locative fixée selon les règles cantonales. Là, seul le vote change la loi.
Ce que nous faisons pour vous
Quand nous établissons votre déclaration, nous relisons aussi la décision de taxation qui la suit, poste par poste, et nous rédigeons la réclamation si un écart n’est pas justifié. Vous recevez une décision et vous n’êtes pas sûr de sa lecture ? Le délai de 30 jours court déjà : contactez-nous avec la décision et votre déclaration, nous vous disons rapidement si une réclamation se justifie. Le premier échange est sans engagement, et la déclaration d’impôts pour particuliers que nous préparons inclut ce suivi.
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Pour votre situation, contactez-nous.